En noviembre de 2014, un kiosco de vapeo en el Alderwood Mall, al norte de Seattle, pagaba 3,600 dólares al mes de renta, y 7,200 en noviembre y diciembre. Si ocupaba la huella típica de un kiosco de mall, unos 10 por 10 pies, esa renta equivale a 432 dólares por pie cuadrado al año, nueve veces lo que el portafolio de centros comerciales de Simon cobraba en promedio a sus locales ese mismo año (47.01 dólares). En el otro extremo, los contratos de specialty leasing de Simon que duran más de un año pagaban en 2023 apenas 16.98 dólares por pie cuadrado, menos de un tercio de la renta in-line. Y en Tokio, el comercio que JR East armó en los pasillos de la estación de Omiya vendía 9,700 millones de yenes al año en 2,300 m² de tiendas. Las tres cifras dicen lo mismo con distinto acento: el metro cuadrado más chico del centro comercial puede ser el más caro, pero sólo si se mide bien y sólo en el lugar exacto donde pasa la gente.
Este artículo hace tres cosas. Primero, mide la renta efectiva por m² de un kiosco contra la de un local in-line con datos de Simon, Forbes México, Colliers y operadores reales, y corrige una cifra muy repetida en el sector: que el micro-retail rinde «tres o cuatro veces» más por m² según el ICSC. Segundo, separa seis formatos de micro-retail, del carrito con ruedas al quiosco de plaza y al comercio en estaciones, con lo que absorbe y lo que deja vacío cada uno. Tercero, pone en tus manos una calculadora para probar cuándo un kiosco en un pasillo de Monterrey o Saltillo paga su inversión, y cuándo el pasillo vale más vacío.
Del quiosco porfiriano al RMU: una infraestructura que siempre fue desmontable
Antes de ser una línea en el estado de resultados de un centro comercial, el quiosco fue una pieza de la plaza mexicana. El más famoso, el Kiosco Morisco de Santa María la Ribera, lo diseñó el ingeniero José Ramón Ibarrola como pabellón de México para la Exposición Mundial del Centenario Industrial y Algodonero de Nueva Orleans, en 1884 y 1885. Es todo de hierro, se fundió en Pittsburgh y se pensó para armarse y desarmarse: tras la exposición estuvo unos 25 años en la Alameda Central, donde se usó para sorteos de la lotería, y en 1910 se mudó a la Alameda de Santa María para dejar sitio al Hemiciclo a Juárez. La lección de diseño cabe en una línea: el quiosco nace como estructura móvil que activa un espacio abierto, no como local en miniatura.
El kiosco de mall tiene fecha de nacimiento más reciente. El primero se instaló en 1976 en Faneuil Hall, en Boston, y la industria desarrolló después el RMU (retail merchandising unit), una unidad menor, casi siempre con ruedas. Las ruedas no son un capricho: los RMU se diseñaron en parte para esquivar las cláusulas de los contratos in-line que prohibían «kioscos» frente a sus fachadas y las distancias que los códigos de incendio exigían entre estructuras fijas. Y casi siempre se licencian en lugar de arrendarse, con un lenguaje que permite al propietario retirarlos o reubicarlos con poco aviso. Esa es la primera pista de lo que vamos a medir: el kiosco cobra caro porque es temporal, revocable y está en el pasillo, no porque sea un local mejor.
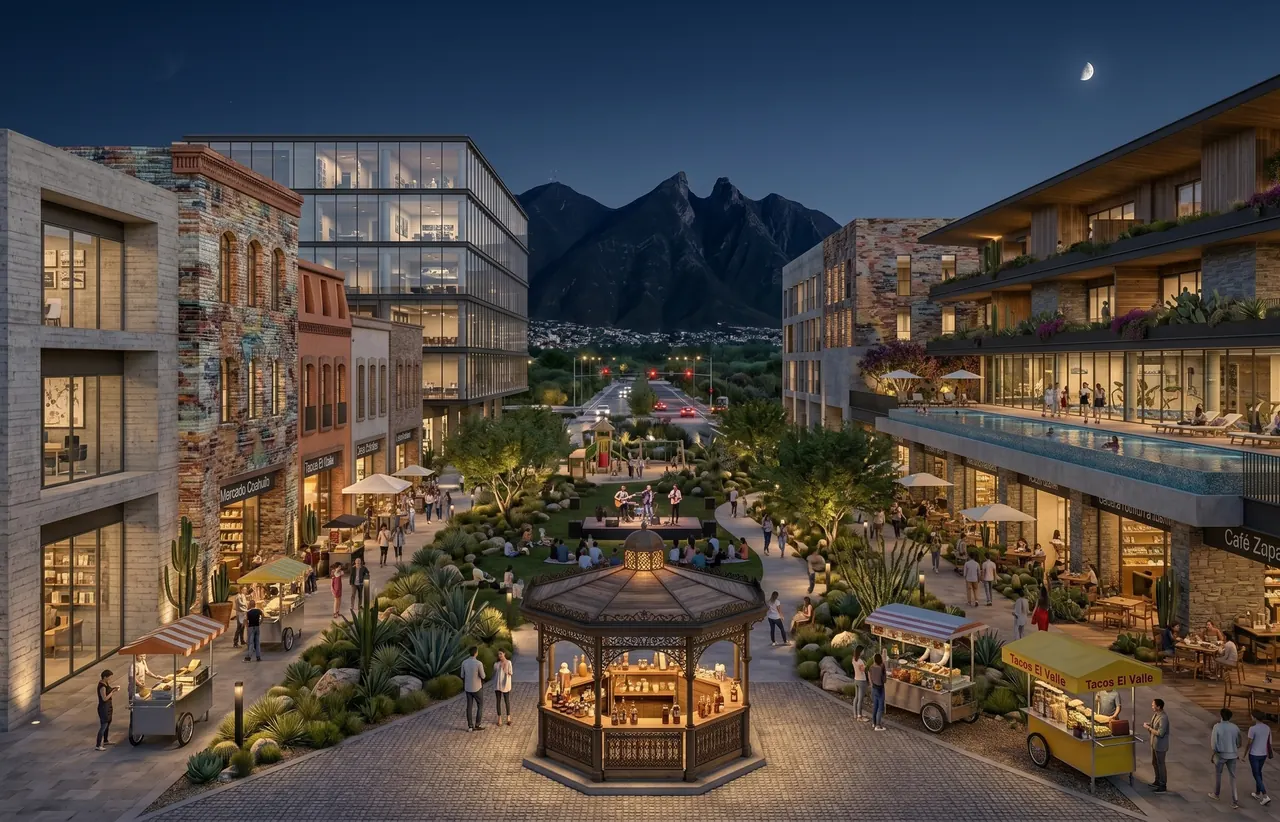
La versión exterior del mismo principio es la que muestra la portada de este artículo: un corredor peatonal nocturno en Monterrey, con un quiosco octagonal convertido en café-bar, carritos de comida y terrazas, y el Cerro de la Silla al fondo. Es un render conceptual, no un proyecto: evoca la zona de Distrito Tec, junto al Tec de Monterrey, pero no corresponde a ninguna obra anunciada. Lo usamos porque resume la tesis: el micro-retail vive del espacio abierto que otros ya pagaron, el tema que tratamos en El espacio abierto: el nuevo ancla que multiplica el valor comercial.
Cómo se mide: renta por m² de huella contra renta por m² consumido
La métrica que usa todo el sector es la renta, o la venta, por m². Para un local in-line funciona: el local es su área rentable y el pasillo frente a él es área común que paga todo el centro. Para un kiosco la misma división engaña, porque el kiosco no vive dentro de su huella. Sus clientes se paran en el pasillo, su exhibición se derrama y la separación que exige un código de incendio deja inutilizable una franja alrededor. Por eso en Urbiplus no dividimos la renta del kiosco entre su huella sino entre el área que consume.
Múltiplo efectivo = (renta mensual × ocupación anual ÷ área consumida) ÷ renta in-line por m²
Área consumida = (lado del kiosco + 2 × franja de atención)². Ejemplo real con supuestos explícitos: el kiosco de Alderwood pagaba US$3,600 al mes (2014). Con una huella de 10 × 10 pies (3.05 m de lado, 9.3 m²) su renta es de US$432 por pie² al año, 9.2 veces los US$47.01 del promedio in-line de Simon en 2014. Si se suma una franja de atención de 1.2 m por lado, el kiosco ocupa (3.05 + 2.4)² = 29.7 m² de pasillo (320 pie²). La renta baja a US$135 por pie² consumido, 2.9 veces la in-line; y si el espacio se renta 85% del año, como reportaba el programa de specialty leasing de Simon fuera de la temporada navideña, el múltiplo queda en 2.4 veces. Fuentes: The Stranger (26-nov-2014) para la renta de Alderwood; Simon Property Group, 10-K 2014, renta base mínima promedio de U.S. Malls & Premium Outlets; National Real Estate Investor (2001) para la ocupación de specialty leasing. La huella y la franja de 1.2 m son supuestos de Urbiplus, ilustrativos.El ejemplo deja ver por qué el número cambia tanto según el denominador: un kiosco de 9 m² con franja de 1.2 m consume tres veces su huella. Cuanto más chico el kiosco, más pesa la franja, y más se infla el múltiplo calculado sobre la huella. El carrito de 4 m² es el campeón de la renta por m² en el papel por la misma razón que es el más modesto en el pasillo.
La trampa del metro cuadrado chico
La cifra que circula en presentaciones de desarrollo dice que los kioscos y el micro-retail de unos 9 m² «pueden triplicar o cuadruplicar el rendimiento por m² de un local in-line, según el ICSC». Buscamos el dato en publicaciones del ICSC y en reportes de REIT y no lo encontramos: no hay, al menos en fuentes públicas, una medición del ICSC que compare la renta o las ventas por m² de kioscos contra locales. Lo que sí está medido es más interesante y más incómodo. Sobre la huella, el múltiplo no es de 3 o 4 sino de 9 a 10. Sobre el área que el kiosco realmente consume y con la vacancia de un año normal, cae a algo entre 2 y 2.5. Y cuando el formato pequeño se vuelve permanente, como en los contratos de specialty leasing de Simon a más de un año, paga menos que el in-line, no más.
Por eso en Urbiplus no leemos un número sino tres: el múltiplo sobre la huella (lo que dice la ficha comercial), el múltiplo sobre el área consumida (lo que cuesta al pasillo) y el múltiplo después de ocupación (lo que entra al flujo en un año real). Los tres juntos explican por qué un kiosco puede ser a la vez el m² más caro del centro y un negocio mediocre para su dueño.
| Caso y año | Kiosco o formato pequeño | Referencia in-line | Sobre huella | Sobre área consumida | Con 85% ocupación |
|---|---|---|---|---|---|
| Alderwood Mall, EE.UU. · 2014 | US$3,600/mes, huella supuesta 9.3 m² | Simon, US$47.01/pie²/año | 9.2x | 2.9x | 2.4x |
| Plaza menor, ZM del Valle de México · 2015 | Desde $3,000/m²/mes, kiosco de 5 m² | Locales desde $300/m²/mes | 10.0x | 2.3x | 2.0x |
| Monterrey, escenario ilustrativo · 2024 | $27,000/mes en 9 m² ($3,000/m²) | Colliers, $329/m²/mes | 9.1x | 2.8x | 2.4x |
| Ventas de un operador de kioscos · 2016 | US$1,200–2,500/pie² en 200 pie² (autodeclarado) | Simon, ventas US$619/pie² (2014) | 1.9–4.0x | 0.8–1.7x | n.d. |
| Simon, specialty leasing >12 meses · 2023 | US$16.98/pie²/año, 2,313 contratos | Simon, US$56.82/pie²/año | 0.3x | n.d. | n.d. |
Cálculo Urbiplus. Área consumida = (lado + 2 × 1.2 m)²; ocupación de 85% basada en lo reportado por Simon para su programa de specialty leasing fuera de noviembre y diciembre. Las cifras de México son de una columna de Forbes México de 2015 y la de Monterrey es un escenario ilustrativo que usa la renta in-line de Colliers al cierre de 2024. El caso de Simon a más de 12 meses promedia 2,678 pie² por contrato: son locales temporales, no kioscos.
La fila de ventas es la que más se parece al «tres o cuatro veces» del borrador, y no por casualidad: un operador de kioscos de accesorios para celular declara entre 1,200 y 2,500 dólares de venta por pie², entre 1.9 y 4 veces lo que vendían en promedio las tiendas de los malls de Simon en 2014. Pero es una cifra autodeclarada por quien vende franquicias, y medida sobre la huella. Sobre el área consumida, ese mismo kiosco vende entre 0.8 y 1.7 veces lo que un local. Léase así: el kiosco no es un m² más productivo; es un m² de pasillo que el centro convierte en renta a cambio de flujo, flexibilidad y riesgo. El premio es real, ronda dos veces la renta in-line cuando se mide bien, y desaparece en cuanto el formato pierde su condición de temporal.
El mismo kiosco, tres múltiplos
Renta del kiosco ÷ renta in-line por m², según el denominador. Elige el caso.
Cálculo Urbiplus con franja de atención de 1.2 m por lado y ocupación anual de 85%. Fuentes: The Stranger (2014), Simon 10-K 2014, Forbes México (2015), Colliers vía El Financiero (enero de 2025). La línea punteada marca la paridad con el local in-line (1x).
La calculadora: cuándo un kiosco paga su pasillo
El Only Input que dio origen a este artículo afirma que un kiosco tiene un CapEx mínimo, se instala en una noche y alcanza su punto de equilibrio en meses. Las tres cosas pueden ser ciertas para un carrito sin instalaciones; ninguna lo es por definición para un kiosco con agua, drenaje o cocina. Brookfield, a través de GGP, separa los formatos con claridad: el RMU es una estructura móvil del centro, sin construcción inicial y con plazos cortos; el kiosco a la medida lleva instalaciones, más inversión y contratos típicos de 18 meses o más. La calculadora mide los dos casos desde el lado del propietario y desde el del inquilino.
Calculadora — renta efectiva y recuperación de un kiosco
Todos los escenarios son ilustrativos. La renta in-line por defecto es el promedio ponderado de Monterrey al cierre de 2024 (Colliers); los demás valores son supuestos de Urbiplus para probar sensibilidad.
Método: área consumida = (√huella + 2 × franja)². Múltiplo efectivo = (renta × ocupación ÷ área consumida) ÷ renta in-line. Recuperación = CapEx ÷ (renta × ocupación × (1 − gastos)). Rendimiento por m² de circulación = flujo neto anual ÷ área consumida. No incluye IVA, mantenimiento cobrado al inquilino, guante ni el costo de oportunidad de la renta in-line que el kiosco pudiera canibalizar. Escenarios ilustrativos.
Con los valores por defecto, un kiosco de 9 m² que paga $27,000 al mes en una plaza de Monterrey cobra $3,000 por m² de huella, 9.1 veces la renta in-line promedio de la metrópoli. Pero consume 29.2 m² de pasillo y se renta 85% del año, así que su múltiplo efectivo es de 2.4 veces. Con $350,000 de estructura e instalaciones y 15% de gastos, el propietario recupera la inversión en 17.9 meses, y cada m² de circulación que el kiosco ocupa le deja unos $8,000 netos al año. El inquilino, en cambio, entrega 15% de sus ventas en renta, el mismo porcentaje que Mall of America cobraba a sus carritos cuando superaba la renta fija y bastante más que el 8.8% de costo de ocupación que Fibra Danhos reporta para sus arrendatarios comerciales más significativos.
Dos escenarios cambian la conversación. El carrito sin instalaciones recupera su estructura en nueve meses, pero su múltiplo efectivo es de apenas 1.4 veces: es el formato que mejor cumple la promesa de «CapEx mínimo y equilibrio en meses», y el que menos renta extraordinaria genera. El quiosco de plaza exterior con cocina, el de la portada, tarda más de tres años en pagar su estructura aunque su inquilino tenga un costo de ocupación sano. No es un kiosco: es un pequeño restaurante con forma de glorieta, y debe evaluarse como tal.
Seis formatos de micro-retail, y lo que cada uno deja vacío
«Kiosco» nombra cosas muy distintas. La renta, el plazo, el CapEx y el riesgo cambian por completo entre un carrito que se mueve con dos personas y una glorieta con cocina. Estos son los seis formatos que distinguimos al evaluar un proyecto.
Carrito o RMU
Unidad móvil del centro, licenciada por meses. En Mall of America, unos 100 inquilinos temporales pagaban alrededor de US$2,300 al mes o 15% de sus ventas, lo que fuera mayor, más US$1,500 de key money para el diseño del carrito (Entrepreneur, 2003). Un condado de Virginia exime de permiso a los carritos de hasta 10 pies de largo y 150 pie², con ruedas y sin conexiones.
Kiosco permanente con instalaciones
Estructura a la medida, con electricidad, a veces plomería, y contrato de 18 meses o más según GGP. Un kiosco de este tipo cuesta desde US$20,000 y puede pasar de US$100,000; en México, una columna de Forbes de 2015 estimaba inversiones de $200,000 a $350,000 en plazas de menor afluencia y de $400,000 a un millón en las de mayor prestigio.
Quiosco de plaza
La versión mexicana y exterior: glorieta octagonal con café, bar o nevería al centro de una plaza o corredor. Hereda la tradición del Kiosco Morisco (1884–1885), pensado para desarmarse y moverse. Su huella, y sobre todo su terraza, rebasan con facilidad las de cualquier kiosco de pasillo.
Comercio en estación (ekinaka)
JR East construyó ecute en concourses de estaciones: ecute Omiya abrió en marzo de 2005 con 2,300 m² de tiendas sobre 5,000 m² nuevos, y en el ejercicio 2011 vendió ¥9,700 millones. El segmento de aprovechamiento del espacio de estaciones generó ¥399,900 millones de ingresos ese año.
Mercado de puestos (hawker centre)
Singapur subasta mes con mes los puestos vacíos de sus hawker centres. La mediana de las licitaciones ganadoras fue de unos S$1,800 al mes en 2023, pero la renta mediana de todos los puestos no subsidiados se mantuvo en S$1,250 entre 2015 y 2023, porque la renta se ajusta al valor de mercado al terminar el primer contrato de tres años.
Pop-up in-line
Local completo rentado de 1 a 13 meses. Por su tamaño promedio, es lo que domina los contratos de specialty leasing de Simon a más de un año: 2,313 contratos, 6.19 millones de pie², unos 2,678 pie² en promedio, a US$16.98 por pie² en 2023, frente a US$56.82 del portafolio.
Flujo no es venta: lo que enseñan los pasillos de JR East
El argumento de fondo del micro-retail es que monetiza un flujo que ya existe. JR East es el mejor laboratorio para probarlo, porque publica ventas y área de cada ecute y el número de pasajeros diarios de cada estación. Con esos datos calculamos dos razones para las cuatro ecute de las que hay cifras completas del ejercicio 2011: ventas anuales por m² de tienda y pasajeros diarios por m² de tienda.
ecute: ventas por m² contra flujo por m²
Cuatro ecute de JR East, ejercicio que cerró en marzo de 2011. Elige la métrica.
Cálculo Urbiplus con ventas de tienda y área de tienda de cada ecute y pasajeros diarios por estación publicados en el Annual Report 2011 de JR East. Omiya en oro. El área es la de tiendas reportada, no la del concourse; las estaciones tienen además otros comercios que no están en el cálculo.
Dos lecturas salen de esa gráfica. La primera confirma la intuición: con el mismo operador y el mismo concepto, Omiya vende 4.22 millones de yenes por m² y Tachikawa 1.37 millones, tres veces menos, y Tachikawa tiene también casi tres veces menos pasajeros por m² de tienda (73 contra 205). El flujo por m² explica buena parte de la productividad. La segunda es contraintuitiva: ecute Tokyo tiene el mayor flujo por m² de las cuatro y la menor venta por pasajero, 4,716 yenes al año por cada pasajero diario, contra 20,625 de Omiya. Ese mismo ejercicio, JR East abrió dentro de la estación de Tokio otros dos conjuntos comerciales, GranSta Dining y KeiyoStreet. Nuestra lectura, que no es una prueba, es que el pasillo más concurrido no vende más si cerca hay otra oferta: el flujo es condición necesaria, no suficiente, y la canibalización empieza donde termina la escasez.
Esa lectura importa para el otro argumento del borrador, la compra por impulso. Está bien documentado que buena parte de las decisiones se toman en la tienda: en un estudio de campo con datos del POPAI, Inman, Ferraro y Winer encontraron que 59.1% de las decisiones de compra en supermercados y tiendas de autoservicio no estaban planeadas. Pero esa evidencia es de autoservicio, no de kioscos, y no hay, que hayamos encontrado, una medición pública de que un kiosco capture más impulso que un local por carecer de umbral. Es una hipótesis razonable, la misma que justifica las islas de las cajas, y conviene tratarla como hipótesis.
Casos: lo que funcionó, lo que se tuvo que corregir
ecute: comercio construido sobre las vías
JR East agregó 5,000 m² de piso en la estación de Omiya, 2,300 de ellos para tiendas, y abrió ecute en marzo de 2005 con 68 locales y una meta de ¥5,500 millones al año. En el ejercicio 2011 vendió ¥9,700 millones con 76 tiendas, 76% más que la meta. La estación movía 470,302 pasajeros diarios.
Mall of America: renta fija o porcentaje, lo que sea mayor
Con 40 millones de visitantes al año, el centro sostenía unos 100 inquilinos temporales en carritos a unos US$2,300 al mes o 15% de las ventas, más US$1,500 de key money para diseñar la unidad. La cláusula del porcentaje es la que convierte el pasillo en participación del flujo y no sólo en renta.
Cuando lo temporal se vuelve contrato largo
Los contratos de specialty leasing de Simon a más de 12 meses pasaron de 1,523 en 2012 a 2,313 en 2023, y pagaban US$16.98 por pie² contra US$56.82 del portafolio. Representaban 1.9% de la renta base. El formato flexible sirve para ocupar, no para elevar la renta promedio.
Hawker centres: micro-retail como política pública
El gobierno licita cada mes los puestos vacíos sin renta de reserva, prohíbe el subarriendo y ajusta la renta a un valor de mercado tras tres años. La mediana se ha mantenido en unos S$1,250 al mes desde 2015, y la renta pesa menos de 10% de los costos del puesto, frente a 56% de insumos.
El guante que se come la ventaja
Forbes México documentó en 2015 un local de $30,000 al mes en Plaza Aragón con un guante, el derecho a rentar, de 42 meses: $1,260,000 antes de abrir. La misma columna advertía que las plazas reportan afluencias mayores a las reales. Un kiosco barato en renta puede ser caro en entrada.
Todos venden lo mismo
Un ejecutivo de Simon estimaba en 2001 que 80% a 90% de los productos de carritos y kioscos se repetían en malls de Florida, California, Boston y Chicago, y otra directiva de Simon llamaba al negocio «movido por modas». La saturación visual no es sólo estética: es un riesgo de rotación.
Monterrey y Saltillo, leídos con sus propios números
Monterrey tiene el mercado para que el micro-retail funcione y también los números para que se use mal. Al cierre de 2024, Colliers contaba 4.62 millones de m² de inventario comercial en 603 plazas del área metropolitana, con una renta de salida promedio ponderada de $329 por m² al mes, $474 en el submercado Valle y $467 en Gonzalitos, contra $240 en Santa Catarina y $275 en Escobedo. Había 21 inmuebles en construcción con 123,812 m² y otros 15 en planeación con 226,612 m², en conjunto 7.5% del inventario, frente a una demanda de 16 mil m² en 2024.
La primera lectura honesta es que, con esa relación entre lo que se construye y lo que se absorbió en un año, es probable que muchas plazas nuevas arranquen con locales vacíos. Ahí el micro-retail es valioso, pero en su papel real: calibrar el tenant mix con contratos cortos, probar conceptos locales antes de firmarlos en in-line y llenar los meses de vacancia, no elevar el rendimiento de la plaza. La segunda lectura es que la ventaja de renta se concentra donde la renta in-line ya es alta y el pasillo es escaso: en Valle, un kiosco de 9 m² a $45,000 al mes con 95% de ocupación rinde en nuestra calculadora tres veces la renta in-line, ya medido sobre el pasillo; en una plaza de barrio con $240 de referencia y 70% de ocupación, el múltiplo efectivo baja a 1.5 y la estructura tarda más de tres años en pagarse.
El caso exterior es el de la portada. Distrito Tec, el programa de regeneración del Tec de Monterrey sobre un polígono de 452 hectáreas y 24 colonias, renovó 16,729 m² de parques y 3 kilómetros de calles completas, y comités vecinales, gobierno y universidad organizan ahí mercados locales, cine y conciertos al aire libre. Ese es el terreno natural del quiosco de plaza y los carritos: espacio abierto ya financiado, con calendario de actividad. En Saltillo no encontramos una serie pública de rentas comerciales por m² comparable a la de Colliers para Monterrey, así que no la inventamos; lo que sí sabemos, por el análisis que publicamos en Main Street mexicano, es que el primer kilómetro alrededor de la Plaza de Armas conserva más de tres mil negocios con cada vez menos vecinos. Un quiosco no resuelve eso; puede, a lo sumo, dar razones para quedarse después de las siete.
Nuestra tesis es que en Monterrey y Saltillo el kiosco debe diseñarse como instrumento de ocupación y de programación del espacio abierto, con renta variable sobre ventas y licencias revocables, y no como una fuente de NOI que justifique una plaza. Si un proyecto necesita los kioscos para cerrar su proforma, el problema está en los locales.
Lo que la renta por m² no te dice (y te puede costar)
- Mide la huella, no el pasillo. Un kiosco de 9 m² con 1.2 m de franja de atención consume unos 29 m² de circulación. Dividir su renta entre 9 infla el rendimiento más de tres veces.
- Ignora la vacancia y la estacionalidad. La renta de noviembre puede ser el doble de la de marzo, como en Alderwood, y el programa de Simon pasaba de 100% a 80–85% de ocupación fuera de temporada. El año real es el promedio, no el pico.
- No ve la canibalización. Los RMU con ruedas nacieron, en parte, para esquivar cláusulas que prohibían kioscos frente a locales, y GGP buscaba conceptos que no compitieran con sus inquilinos in-line. Un kiosco que roba ventas a un local de 200 m² puede costar más renta de la que paga.
- No incluye la normativa. El código modelo de construcción de EE.UU. limita cada kiosco o grupo a 27.9 m², exige 6.1 m de separación entre kioscos y otras estructuras del mall, y rociadores bajo los cubiertos. En México rige el reglamento municipal de construcción y protección civil de cada plaza; cada pasillo debe revisarse contra él antes de vender el primer metro.
- Esconde el CapEx real. «Se instala en una noche» describe a un carrito sin conexiones. Un kiosco a la medida cuesta desde US$20,000 y puede pasar de US$100,000; en exteriores, un quiosco fijo es construcción y su tratamiento en los coeficientes de ocupación y utilización depende del reglamento, tema que tratamos en Densidad y área verde.
Cómo lo usamos: el filtro del micro-retail en cinco pasos
- Medir el pasillo antes que el kiosco. Aforo por tramo y por hora, ancho libre y salidas de emergencia. Si el ancho que queda después del kiosco y su franja no cumple el reglamento, se descarta el punto.
- Calcular los tres múltiplos. Renta sobre huella, sobre área consumida y después de ocupación, contra la renta in-line del mismo tramo, no contra el promedio de la plaza.
- Revisar exclusividades y canibalización. Contratos in-line con cláusulas de exclusión, giros que compiten con anclas y la distancia a la oferta equivalente más cercana.
- Elegir el formato por plazo, no por estética. Carrito o RMU para probar y llenar temporadas; kiosco con instalaciones sólo con giro estable y contrato largo; quiosco de plaza como ancla de estancia evaluada como restaurante.
- Contratar sobre ventas. Renta fija mínima más porcentaje de ventas, licencia revocable y reubicable, y una revisión del tenant mix cada temporada con los datos de venta que el contrato obliga a reportar.
El kiosco no es un local pequeño que renta caro. Es un pedazo de pasillo que el centro decide vender por temporadas. Quien lo mide por su huella cree haber descubierto el metro cuadrado más rentable; quien lo mide por el pasillo descubre cuánto le cuesta.
¿Tienes una plaza, un corredor o un espacio abierto en evaluación? Urbiplus mide el pasillo, calcula los tres múltiplos y define qué formato de micro-retail, en qué plazo y con qué contrato, conviene a tu proyecto en Monterrey, Saltillo o el noreste.
Conocer el servicioSi te interesa cómo se dimensiona el área que de verdad produce en un proyecto comercial, lo desarrollamos en El área manda.
Rentas y ventas en EE.UU.: Simon Property Group, formularios 10-K de 2008, 2012, 2014 y 2023 (tablas de vencimientos de contratos y estadísticas de portafolio: renta base mínima promedio US$47.01/pie² en 2014 y US$56.82 en 2023; ventas US$619/pie² en 2014; specialty leasing >12 meses US$14.83/pie² en 2012 y US$16.98/pie² en 2023). The Stranger, «Keep Your Laws off My Vape Juice», 26-nov-2014. Entrepreneur, «How to Start a Kiosk Business», 2003. National Real Estate Investor, «Specialty leasing: Cream of the kiosks», 2001. GGP (Brookfield), «How Much Does It Cost to Have a Booth in the Mall», actualizado en agosto de 2026. Mobile Outfitters, blog corporativo, 2016 (cifras autodeclaradas). Wikipedia, «Mall kiosk» (consultado en 2026).
México: Forbes México, «¿Cuánto cuesta instalar un kiosco en una plaza comercial?», columna de Jesús Eduardo López Loyola, 22-ene-2015. Colliers Monterrey vía El Financiero, «Crecerá 7.5% oferta de espacios comerciales», 17-ene-2025. Fibra Danhos, Informe Anual Integrado 2023 (costo de ocupación 8.8%). WRI Ross Center Prize for Cities, ficha DistritoTec. Turismo CDMX, ficha del Kiosco Morisco.
Japón y Singapur: East Japan Railway Company, Annual Report 2005 y 2011 (ecute: área de tiendas, ventas y pasajeros diarios). Ministry of Sustainability and the Environment de Singapur, respuestas parlamentarias del 9-sep-2024 y 5-feb-2025.
Normativa y comportamiento: International Building Code, sección 402.6.2, según la política de Prince William County, Virginia (rev. 2019). Inman, Ferraro y Winer, «Where the Rubber Meets the Road: A Model of In-Store Consumer Decision-Making», 2004, con datos del POPAI.
Dato propio y método: el múltiplo de renta del kiosco se calculó como (renta mensual × ocupación ÷ área consumida) ÷ renta in-line por m², con área consumida = (lado + 2 × 1.2 m)² y ocupación de 85%. La huella de 10 × 10 pies para Alderwood, el kiosco de 5 m² para el caso de 2015 y la franja de 1.2 m son supuestos de Urbiplus. Cada caso compara cifras del mismo año y la misma fuente o mercado; no se convirtieron monedas. Las razones de ecute dividen ventas de tienda del ejercicio 2011 entre el área de tienda reportada y los pasajeros diarios de la estación. Los escenarios de la calculadora son ilustrativos. No encontramos el dato atribuido al ICSC sobre un rendimiento de 3 a 4 veces por m², por lo que no se usa.