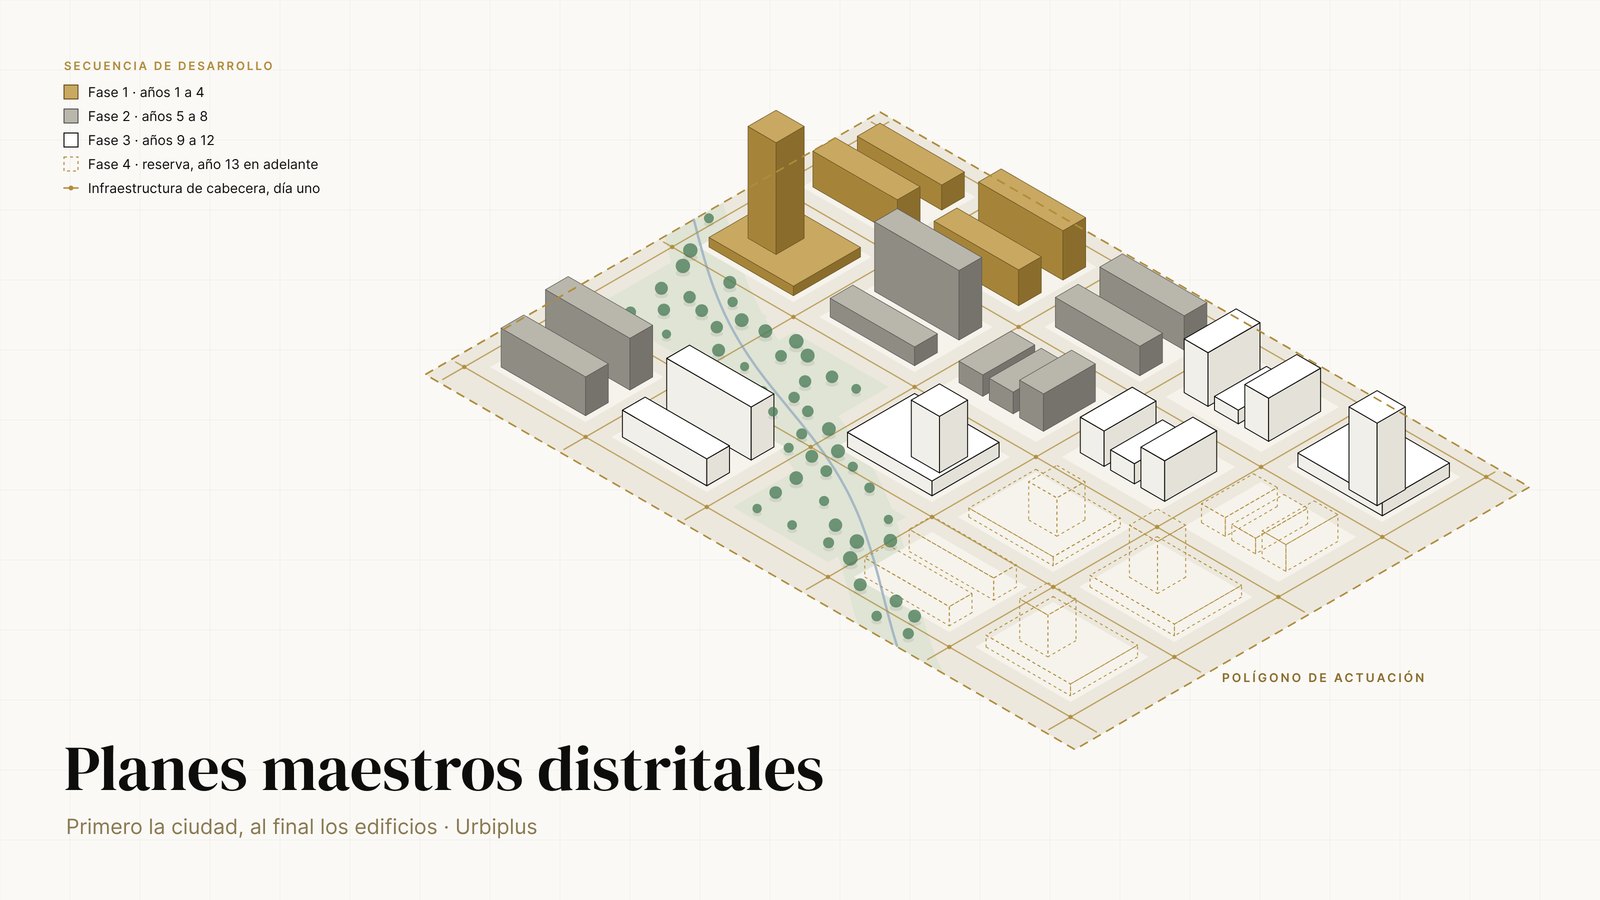
King’s Cross recibió su permiso de planeación en 2006, y el último lote de ese mismo permiso se aprobó en julio de 2023: diecisiete años de trámite y obra para 27 hectáreas. Hudson Yards se anunció como un proyecto sin costo público y, entre 2006 y 2015, el fondo general de Nueva York pagó US$358.8 millones en intereses de su deuda, contra US$7.4 millones previstos en el escenario optimista. En México, el argumento con el que se suele convencer a un cabildo («el distrito le va a multiplicar el predial») choca con un dato duro: el país recauda en predial 0.22% de su PIB, menos de la cuarta parte del promedio de la OCDE. Las tres cifras dicen lo mismo. Un plan maestro distrital es, antes que un diseño, un problema de tiempo, de dinero y de gobierno. La edificación es el último eslabón.
Este artículo hace tres cosas. Mide lo que dura un distrito con un indicador que casi nadie usa en México: cuántos gobiernos tiene que sobrevivir. Corrige la promesa fiscal con la que se venden estos proyectos y propone un reparto de valor que sí funciona con las reglas mexicanas. Y ofrece una calculadora para ver cuánto pesa, en cada metro vendible, la ciudad que hay que construir antes del primer edificio, para después aplicar el marco a Saltillo.
Cómo se mide: suelo que paga y gobiernos que sobrevive
Un proyecto arquitectónico se mide en metros construidos. Un distrito se mide antes, con dos números que no aparecen en ningún render. El primero es cuánto suelo queda para vender o rentar después de trazar calles, parques, arroyos y cesiones: ese suelo carga con el costo de toda la ciudad. El segundo es cuántas veces cambiará el gobierno que firmó la norma antes de que el distrito termine.
Suelo que paga = suelo bruto × (1 − calles, plazas, parques y cesiones)
Gobiernos que cruza = (año de conclusión − año de arranque legal) ÷ duración del mandato local
Ejemplo real, King’s Cross: de 27.1 hectáreas brutas, 10.5 (26 acres, cerca de 40%) son espacio público abierto, con 20 calles nuevas y 10 parques o plazas. Quedan como máximo 16.6 hectáreas para edificar y vender. El permiso es de 2006 y la conclusión ronda 2025: 19 años, que equivalen a 4.8 periodos de un alcalde de Londres y a 6.3 trienios de un ayuntamiento mexicano. Fuentes: ULI Case Studies, King’s Cross; Centre for Cities, Making places (2022); CoStar (julio de 2023). Cálculo de Urbiplus.El primer número explica por qué un plan maestro se paga en el lote y no en el edificio. El segundo explica por qué la estrategia normativa pesa más que el diseño. La frase que el sector repite, «una estrategia normativa que sobreviva a tres administraciones», se queda corta: en México, un distrito de 15 años cruza cinco o seis cabildos.
El reto real: planear para una norma que va a cambiar
Los códigos de hoy no serán los de la última fase. Por eso un equipo serio no empieza por el diseño sino por el instrumento. En México la base está en la Ley General de Asentamientos Humanos, Ordenamiento Territorial y Desarrollo Urbano (LGAHOTDU, 2016). Su artículo 41 pide a estados y municipios promover programas parciales y polígonos de actuación y deja su regulación a cada ley estatal; el 85 permite declarar polígonos de desarrollo prioritario con sistemas de actuación pública o privada; los artículos 86 y 87 regulan el reagrupamiento parcelario.
El vocabulario cambia de estado a estado, y eso importa. Nuevo León define el polígono de actuación en su ley de 2017 (artículo 3, fracción LIX) y obliga a sus municipios a cobrar el aumento de valor en los polígonos de interés público (artículo 97). Coahuila no usa ese término: su ley de 2017 regula programas parciales (artículos 63 a 68) y «Polígonos de Desarrollo y Construcción Prioritarios» (artículos 133 a 136), que permiten relotificar e intercambiar potencialidad dentro del polígono. Quien llega a Saltillo pidiendo un «polígono de actuación» está pidiendo una figura que la ley local no tiene.
El dato más útil de la experiencia internacional no es un instrumento sino un patrón: lo que sobrevive a los cambios de gobierno es un vehículo, no un alcalde. Puerto Madero tiene una corporación pública creada en 1989, mitad de la Nación y mitad de la Ciudad. HafenCity tiene una empresa 100% municipal con un fondo especial de tierra. Hudson Yards tiene una corporación de infraestructura con deuda que vence hacia 2046. King’s Cross se sigue construyendo con el permiso que Camden otorgó en 2006, que admitía 20% de flexibilidad en usos. Y el Distrito Tec se apoya en su programa parcial, aprobado por unanimidad en 2015, y en un consejo vecinal que a 2024 sumaba 152 asambleas consecutivas.
A eso se suma un cambio de reglas que pocos desarrolladores tienen en el radar. La reforma constitucional publicada el 1 de abril de 2025 prohíbe la reelección municipal consecutiva a partir de los procesos electorales de 2030. Desde entonces, cada cambio de cabildo será obligatorio. Un plan que depende de la buena relación con un alcalde tiene fecha de caducidad escrita en la Constitución.
La trampa del «se paga solo»
Casi todo plan maestro llega al cabildo con la misma promesa: el distrito pagará su propia infraestructura con los impuestos que va a generar. La promesa no es falsa; es incompleta. Mezcla tres números que en Urbiplus leemos juntos: cuánto cuesta la infraestructura de cabecera, en qué año los ingresos del distrito alcanzan a cubrirla y quién paga los intereses mientras tanto. Los casos documentados muestran que el error más caro no suele estar en el monto, sino en el calendario y en las reglas de reparto.
| Distrito | La promesa | Lo que pasó | Quién cargó el hueco | Riesgo para el erario |
|---|---|---|---|---|
| Hudson Yards · Nueva York | «Sin costo público» (2005) | US$2,200 M de costo neto adicional para la ciudad a 2018 e ingresos 30% por debajo de lo proyectado. En el año fiscal 2026 devolvió US$461 M de excedente. | El fondo general: US$358.8 M de intereses (2006–2015) contra US$7.4 M previstos | Alto |
| HafenCity · Hamburgo | Autofinanciarse con la venta de tierra municipal (1997) | €774 M de subsidios públicos a 2009; la Elbphilharmonie pasó de €77 M a €789 M | Los contribuyentes, que pagaron cerca de 90% de la sala de conciertos | Medio |
| Parque La Mexicana · Ciudad de México | Un parque de 27 a 28 ha construido por desarrolladores a cambio de 1,650 departamentos (SAC, 2017) | Los desarrolladores reclamaron a la ciudad cerca de 2,150 mdp por las obras; el adeudo se canceló en febrero de 2020 a cambio de reanudar un centro comercial | La tesorería de la CDMX, hasta cancelar la reclamación | Alto |
| King’s Cross · Londres | Un solo dueño y un solo permiso (2006) | Calles, plazas y parques pagados por el desarrollador; 40% a 43% de vivienda asequible por acuerdo Section 106 | Lo público pagó la estación (£800 M), inversión que según Centre for Cities redujo el riesgo del proyecto | Acotado |
| Puerto Madero · Buenos Aires | Una corporación pública que vende tierra conforme avanza el plan (1989) | US$257.7 M de ventas y US$113 M de obra pública a 2011, sin partidas presupuestarias | Nadie: el Estado aportó la tierra y la tierra pagó la urbanización | Bajo |
| Distrito Tec · Monterrey | Regeneración con ancla universitaria y un fideicomiso de tipo incremental (2017) | Más de 18,000 mdp de inversión combinada, pública y privada (2014–2024). El fideicomiso tuvo 20 mdp aprobados en 2022 y cerca de 1 mdp en 2023. | El Tec, los privados y la obra municipal y estatal en calles completas | Bajo |
Los casos con problemas no fallaron por falta de mercado a largo plazo: Hudson Yards hoy devuelve excedentes a la ciudad. Fallaron en el calendario y en las reglas de reparto, y el hueco lo cubrió alguien que no aparecía en el render.
Léase así: «se paga solo» es una afirmación sobre el año, no sobre el monto. Hudson Yards terminó devolviendo dinero a Nueva York, y el contralor que lo criticó admitió en 2023 que se había equivocado; aun así, durante una década la ciudad pagó intereses que nadie presupuestó. En México ese hueco no tiene quién lo cargue: un ayuntamiento dura tres años y, en conjunto, 74.2% de los recursos municipales vienen de participaciones y aportaciones federales y estatales (2020). Si el distrito necesita que alguien financie la cabecera mientras madura, ese alguien es el desarrollador, y el modelo financiero tiene que decirlo desde la primera hoja.
Calculadora — del suelo bruto al metro que paga
Cuánto cuesta cada metro vendible el día de la primera venta, cuánto tarda el polígono en absorberse y cuántos ayuntamientos de Saltillo cruza si arranca en 2027. Escenarios ilustrativos; la cesión de 15% del área vendible es la que fija la ley de Coahuila para fraccionamientos habitacionales urbanos.
Método: suelo que paga = bruto × (1 − calles, parques y arroyos) ÷ (1 + cesión), porque en Coahuila la cesión se calcula sobre el área vendible. Costo por m² que paga = (suelo + cabecera) × bruto ÷ suelo que paga × (1 + tasa)años de gestión. Supone que la cabecera se paga completa al inicio y no incluye edificación, impuestos ni utilidad. Ayuntamientos: periodos de tres años desde 2025–2027, con arranque en 2027. Precios, tasas y ritmos son ilustrativos, no cotizaciones.
En el escenario por defecto, un greenfield periférico de 120 hectáreas deja 73 hectáreas que pagan, 61% del bruto. Cada metro vendible cuesta 2.1 veces lo que costó el metro bruto con su urbanización, antes de levantar un solo muro: la ciudad que se cede explica cerca de 60% de ese sobrecosto y dos años de gestión explican el resto. Cambie al patio industrial reconvertido y el multiplicador sube a 2.9, con la espera explicando 43% del costo del metro vendible. Por eso, en un distrito, cada año de gestoría ahorrado vale más que cualquier optimización del diseño.
Cinco arquetipos de distrito
No todos los distritos se arman igual. La estructura de propiedad del suelo decide quién puede ejecutar, quién captura la plusvalía y dónde se rompe el plan. Estos son los cinco arquetipos que vemos en los casos documentados.
Ancla institucional
Distrito Tec (Monterrey, 452 ha, 24 colonias) y la Iniciativa Kendall Square del MIT (Cambridge, 26 acres rezonificados en 2013). Un dueño con horizonte de décadas, una universidad, usa su suelo y su demanda propia para detonar el entorno. En Kendall, la rezonificación llegó con US$14 M en beneficios comunitarios y un estimado de US$10 M al año en predial nuevo.
Patio de un solo dueño
King’s Cross (27.1 ha) y Hudson Yards (11.3 ha sobre patios ferroviarios). Suelo industrial o ferroviario con un solo propietario, una sola norma y transporte público pesado al lado. En King’s Cross, el dueño era una sociedad entre Argent, London & Continental Railways y DHL; en Hudson Yards, el MTA arrendó los derechos aéreos a 99 años.
Tierra pública y corporación
Puerto Madero (170 ha, 1989) y HafenCity (157 ha, masterplan de 2000). El Estado es dueño del suelo, lo transfiere a una corporación y lo vende por etapas conforme avanza el plan. La plusvalía se captura por adelantado, en el precio de la tierra, y no décadas después en el predial.
Reconversión por norma
22@ Barcelona (198 ha, 2000) y los Sistemas de Actuación por Cooperación de la Ciudad de México (SAC Granadas, 362 ha, 2015). No hay un dueño: hay cientos. La norma sube la edificabilidad a cambio de cesiones y deja que cada propietario transforme su predio.
Ciudad nueva en la periferia
Desarrollos Urbanos Integrales Sustentables (DUIS), la política federal que desde 2007 certificó «ciudades» completas en la periferia: 10 desarrollos certificados en 2013, con más de 389,000 viviendas. El caso límite es Valle de las Palmas, en Tijuana: 13,454 hectáreas, la promesa de hasta un millón de habitantes y unos 15,000 en 2018.
Lo que tarda un distrito, medido en gobiernos
Cuántos gobiernos dura un distrito
Siete distritos de referencia, del arranque legal a la conclusión real o esperada
Método: años entre el arranque legal (permiso, rezonamiento, convenio o programa parcial) y la conclusión real o esperada; trienios = años ÷ 3. Conclusiones aproximadas: King’s Cross ~2025, HafenCity ~2030, MIT Kendall ~2025; 22@ sigue abierto y se toma 2026. Distrito Tec: programa parcial de 2015 con horizonte 2040 (plan, no resultado); no se incluye en años al primer edificio. Cálculo de Urbiplus con las fuentes citadas al final.
Dos lecturas salen de esa gráfica. La primera: la mediana de los seis casos internacionales ronda 21 a 22 años, siete trienios mexicanos, y ningún primer gobierno inaugura un edificio. Del arranque legal a la primera entrega pasaron de 3 a 11 años, así que el retorno político de un distrito casi siempre lo cobra otro alcalde. La segunda es contraintuitiva: arrancar rápido no significa terminar rápido. HafenCity y 22@ entregaron su primer edificio a los tres años y son los que más tardan en cerrar (unos 30 años y más de 26); Hudson Yards tardó 11 años en entregar su primera torre y cerró su primera fase a los 14. Nuestra lectura: la velocidad inicial la da el instrumento, y la velocidad final la da la estructura de propiedad.
La fricción mexicana: el predial no paga el distrito
En México los planes distritales suelen nacer de la iniciativa privada, y muchos municipios los leen como una pérdida de autoridad sobre su territorio. El argumento con el que se intenta romper esa resistencia es fiscal: el distrito multiplicará la recaudación. No es cierto que un distrito bien planeado multiplique el predial; lo que sí es cierto es más incómodo.
Predial como fuente de ingreso local
Impuestos recurrentes a la propiedad inmueble, % del PIB, 2023
Fuente: OCDE, Revenue Statistics 2025 (código 4100, gobierno general); Brasil, base de América Latina y el Caribe. México en oro.
México recauda en predial 0.22% de su PIB, 23% del promedio de la OCDE; Estados Unidos, Canadá y Reino Unido recaudan cerca de doce veces más. La causa no está en el diseño urbano sino en el catastro. Los valores catastrales están 45.4% por debajo de los comerciales (INEGI, 2024), solo 5.96% de los municipios había actualizado todo su catastro en 2020 y las tablas de valores las aprueba el congreso estatal, no el cabildo (artículo 115 constitucional). La nueva Ley General para el Fortalecimiento y Armonización Catastral y Registral, publicada el 23 de octubre de 2026, crea una plataforma catastral que opera desde 2027, pero no cambia tasas ni bases. Un distrito amplía la base del predial; convertir esa base en recaudación exige actualizar valores, y eso no ocurre solo.
Lo que sí funciona con las reglas mexicanas es capturar valor por adelantado, en suelo y en obra. La ley de Coahuila ofrece la cesión municipal de 15% del área vendible, la contribución por obra pública (artículos 141 a 143), el intercambio de potencialidad dentro de los polígonos prioritarios y los fideicomisos (artículo 154). En la práctica casi no se usan: en Monterrey, la contribución de mejoras pesa 0.000033% de los ingresos municipales. Y la cooperación mal escrita se vuelve deuda: el Corredor Cultural Chapultepec y el Parque La Mexicana terminaron en reclamaciones contra la ciudad por 921 millones y cerca de 2,150 millones de pesos. La alianza con el municipio funciona cuando el reparto se escribe antes: qué obra pública recibe la ciudad, en qué fase y a cambio de qué certeza normativa. El suelo que se cede es parte del producto, no un impuesto, como argumentamos en Densidad y área verde.
El precedente más cercano: Distrito Tec, leído con cuidado
No hay que ir a Londres para ver un distrito funcionando. El Tec de Monterrey presentó la iniciativa en febrero de 2014, y el cabildo aprobó por unanimidad el Programa Parcial de Desarrollo Urbano DistritoTec el 24 de septiembre de 2015; se publicó en el Periódico Oficial el 28 de octubre de ese año. El polígono mide 452 hectáreas y abarca 24 colonias. Entre 2010 y 2020 su población pasó de 16,951 a 26,371 habitantes, 56% más, mientras el municipio de Monterrey creció 0.6%.
Distrito Tec, 2010–2020
Cambio porcentual en el polígono de 24 colonias, contra el municipio de Monterrey
Población 16,951 → 26,371; stock de vivienda 8,842 → 11,206; vivienda deshabitada 3,159 → 965; unidades económicas (DENUE) 1,078 → 1,510. Fuente: Tec de Monterrey, presentación ante ANUIES (mayo de 2026), con datos de los censos 2010 y 2020 de INEGI y del DENUE.
La lectura fina de esa gráfica cambia la conclusión habitual. El stock de vivienda creció en 2,364 unidades, pero la vivienda deshabitada cayó en 2,194: casi todo el crecimiento de población se explica por ocupar casas que ya existían, y la vacancia bajó de 36% a 9%. El Distrito Tec no detonó edificios; detonó confianza, con más de 4 km de calles rehabilitadas, parques de bolsillo y un campus sin bardas. La norma tampoco fue el cuello de botella: el programa parcial calcula una capacidad de largo plazo de 46,504 viviendas, unas cuatro veces las que había en 2020 (con métodos de conteo distintos).
Dos matices completan el caso. Los más de 18,000 millones de pesos que suele citar el proyecto son inversión combinada, pública y privada, entre 2014 y 2024. Y la regeneración tuvo oposición organizada: el Frente en Defensa del Patrimonio Ciudadano cuestionó la vivienda vertical, la densidad y el desplazamiento, según documentó un estudio publicado por El Colegio de México en 2024. Un distrito que se planea sin contar con esa resistencia la encuentra después, en el cabildo.
Cuatro casos, dos advertencias
King’s Cross: ceder 40% del suelo y subir la renta
Un permiso de conjunto de Camden en 2006 y un solo dueño. Los empleos pasaron de 8,000 a 27,000 entre 2011 y 2019, aunque parte llegó desde otras zonas de Londres, y las empresas se duplicaron hasta unas 800. Las rentas de oficina pasaron de 48% por debajo del promedio del centro de Londres en 2010 a 19% por encima en 2022: ceder suelo no castigó el valor.
Puerto Madero: la tierra pagó la ciudad
Una corporación pública, mitad Nación y mitad Ciudad, recibió 170 hectáreas en 1989 y financió la urbanización vendiendo suelo: US$257.7 M de ventas y US$113 M de obra pública a 2011, sin partidas presupuestarias, más de US$2,500 M de inversión privada. La crítica del propio estudio del Lincoln Institute: las ventas rápidas de lotes grandes dejaron la plusvalía en pocas manos y no hubo vivienda asequible.
Hudson Yards: se paga solo, pero no cuando lo prometió
La ciudad emitió US$3,000 M en bonos para extender la línea 7 y abrir un parque, y durante una década cubrió intereses que nadie presupuestó. Desde el año fiscal 2023 los ingresos del distrito cubren toda la deuda, y en 2026 devolvieron US$461 M. Dos advertencias siguen vigentes: cerca de 90% de sus inquilinos comerciales llegaron desde Midtown, y Neiman Marcus, que ocupaba una cuarta parte del centro comercial, cerró en 2020; ese espacio se convierte en oficinas.
Corredor Cultural Chapultepec: privado y rechazado
Concesión de 40 años prorrogables, 100% con recursos privados y un proceso de selección de menos de dos meses. En la consulta del 6 de diciembre de 2015 ganó el No con 14,201 votos contra 7,893, 64.3% de los votos válidos. La obra nunca empezó, y en 2019 el fiduciario reclamó a la ciudad 921 millones de pesos. Un plan sin licencia social no es un plan: es un litigio con fecha.
Saltillo, leída con sus propios números
Saltillo tiene la demanda que justifica pensar en distritos. Su zona metropolitana pasó de 823,128 habitantes en 2010 a 1,031,779 en 2020, un crecimiento de 25.3%, el doble del nacional (12.2%). Y tiene una vocación industrial que explica de dónde sale esa demanda: como mostramos en Vocaciones metropolitanas, tres de cada diez empleos formales de la ciudad son automotrices.
La primera lectura honesta es que la ciudad creció hacia afuera más rápido que hacia adentro: la mancha urbana del municipio pasó de 8,070 hectáreas en 2000 a 13,352 en 2023, 65% más, mientras la población municipal creció cerca de 52% entre 2000 y 2020. La segunda lectura es hidráulica. Los tres acuíferos que abastecen a la región están en déficit oficial: Saltillo–Ramos Arizpe registra −54.9 hm³ al año (contra −6.3 en 2015), Manzanera–Zapalinamé −38.1 y General Cepeda–Sauceda −64.0, cuando en 2015 todavía tenía 6.5 hm³ disponibles. En Saltillo, el primer plano de un distrito no es urbano: es hidráulico.
Los proyectos en curso confirman el punto. El programa parcial de Derramadero, aprobado en noviembre de 2022, prevé 34,758 viviendas, 130,142 habitantes y 9,461 millones de pesos en tres fases hasta 2040; cuatro regidores votaron en contra por la falta de un estudio de sustentabilidad hídrica. La prensa reportó 150 litros por segundo disponibles: si ese fuera todo el caudal, alcanzaría para unos 100 litros por habitante al día en la población final, antes de contar un solo uso industrial. En sentido contrario, IMPLAN Saltillo prepara con el Tec la redensificación del Centro tomando como modelo al Distrito Tec, y Aguas de Saltillo reporta unas 10,000 viviendas con contrato y sin consumo. La ciudad tiene casas vacías que llenar antes de urbanizar más pastizal.
El calendario político completa el cuadro. Un plan de 15 años que arranque en 2027 cruza seis ayuntamientos (de 2025–2027 a 2040–2042), tres gobernadores y tres presidentes. La elección municipal de 2027 será la última con reelección consecutiva; desde 2030, cada cabildo será nuevo. Y la sexta actualización del Plan Director de Saltillo, adjudicada en julio de 2026, está programada para terminar a fines de 2027, el año de esa elección.
Nuestra tesis es que en Saltillo un distrito se diseña en este orden: litros por segundo comprometidos por fase, instrumento normativo publicado e inscrito, un vehículo de continuidad que no dependa del cabildo (fideicomiso, consejo vecinal, instituto de planeación) y, al final, edificios. La mejor oportunidad de la próxima década no está en la periferia sino en el suelo servido y subocupado de la ciudad existente, donde las redes ya existen, aunque haya que reforzarlas, y el reto es de confianza, como lo fue en el Distrito Tec. Y el arroyo que hoy se trata como estorbo puede ser el parque lineal que estructure el distrito, como explicamos en Ríos que vuelven.
Lo que un plan maestro no te dice (y te puede costar)
- Aprobado no es blindado. Un programa parcial se puede actualizar o modificar; el del Distrito Tec, aprobado en 2015, ya tuvo un proyecto de actualización 2020–2040 en consulta pública en 2021. Lo que protege al inversionista es lo que se ejecuta y se inscribe a tiempo: licencias, subdivisiones y cesiones escrituradas.
- El plano no fija la demanda, y parte del empleo «nuevo» se muda. Un esquema de fases dice qué se puede construir, no qué se va a vender. En King’s Cross parte de los empleos ganados llegó de otras zonas de Londres, y en Hudson Yards cerca de 90% de los inquilinos comerciales venían de Midtown. Un distrito redistribuye antes de crear.
- La factibilidad no reserva el agua para siempre. La ley de Coahuila exige carta de factibilidad de agua para subdividir (artículo 269), pero el acuífero Saltillo–Ramos Arizpe no tiene volumen disponible para nuevas concesiones. Una fase que arranca siete años después compite por el mismo caudal que las demás.
- El costo de la espera no aparece en el render. Estudios, gestoría, obras de cabecera, cesiones y el costo financiero de esperar se pagan antes de vender el primer metro. En los cuatro escenarios de la calculadora, la espera explica entre 11% y 43% del costo del metro vendible el día de la primera venta.
- Los referentes internacionales no se copian, se traducen. King’s Cross y Hudson Yards operan en países que recaudan en predial cerca de doce veces más que México como proporción del PIB, con gobiernos locales de cuatro años. En México el municipio gobierna tres años y vive sobre todo de transferencias: el reparto de costos tiene que diseñarse para esa realidad.
Cómo lo usamos: el filtro en cinco pasos
- Vocación antes que forma. Leemos el empleo formal y la demanda de la metrópoli para decidir qué tipo de distrito puede absorber el mercado (vivienda, logística, servicios, salud, educación) y a qué ritmo. Sin ese número no hay plan, hay deseo.
- Agua y cabecera, día uno. Antes del primer trazo pedimos factibilidades con caudal por fase, identificamos las obras de cabecera (pozos, tanques, colectores, subestación, vialidad primaria) y quién las paga. La densidad se diseña a partir de los litros por segundo, no al revés.
- Instrumento y calendario político. Elegimos el instrumento que la ley local sí tiene (programa parcial, polígono prioritario, subdivisión por etapas) y lo cruzamos con el calendario de elecciones municipales y estatales. Cada fase debe quedar ejecutada e inscrita antes del siguiente cambio de cabildo.
- Modelo financiero por fases. Calculamos el suelo que paga, el costo por metro vendible y el año en que las ventas de cada fase cubren la infraestructura de la siguiente. Si la fase 1 no financia la fase 2, el plan depende de capital que todavía no existe.
- Reparto de valor por escrito. Proponemos qué recibe la ciudad (obra pública, cesiones, parque, vialidad) a cambio de qué certeza (densidad, usos, plazos), con reglas de cumplimiento verificables. Un municipio que ve su beneficio escrito deja de ver una pérdida de autoridad.
«Un plan maestro no se diseña edificio por edificio. Se diseña como un modelo financiero que sobreviva a seis cabildos y un vehículo jurídico que no dependa de ninguno.»
¿Tiene un predio de más de diez hectáreas o un polígono en evaluación? Urbiplus arma el plan maestro en el orden que describe este artículo: vocación, agua, instrumento normativo, calendario político y modelo financiero por fases, antes del primer trazo.
Conocer el servicioKing’s Cross: Centre for Cities, Making places: Learning from King’s Cross (2022): empleos, empresas, rentas e inversión pública en la estación; ULI Case Studies (superficie y espacio abierto); CoStar (julio de 2023); Building (2006, permiso y Section 106). Hudson Yards: Fisher y Leite, New School/SCEPA (2018 y 2019); NYC Independent Budget Office (2016 y 2017); HYIC, comunicado de septiembre de 2023 y reporte del año fiscal 2026; Bisnow (2023); NY YIMBY (2024).
Puerto Madero, HafenCity, 22@ y Kendall: Garay et al., Lincoln Institute, Land Lines (2013); Decreto PEN 1279/89; HafenCity Hamburg GmbH, Daten und Fakten (2021); Krüger, HCU (2009); Ajuntament de Barcelona, dossier 22@ (2012) y nota del MPGM (2022); MIT News (2013); City of Cambridge, Kendall Square Market Profile (2021); The Tech (2025, con datos de Colliers).
Distrito Tec: Gaceta Municipal de Monterrey, especial de enero de 2021; Tec de Monterrey, presentación ante ANUIES/CUPRIA (mayo de 2026) y Reporte Anual distritotec 2024; Conecta Tec (octubre de 2024); Gobierno de Monterrey, evaluación del FIDETEC (2024); López Feldman, Estudios Sociológicos, El Colegio de México (2024).
Marco legal, predial y casos mexicanos: LGAHOTDU (2016); leyes de asentamientos humanos de Coahuila y Nuevo León (2017); OCDE, Revenue Statistics 2025 (código 4100); IMCO (2015, 2023 y 2025); INEGI, CNGE 2024, vía Expansión (2026); DOF del 1-abr-2025 y del 23-oct-2026; Almanza Rueda y Fitch Osuna (2023); Expansión Política (2019 y 2020); Chilango (2018); Programa Nacional de Vivienda 2014–2018; Zeta Tijuana (2018); INEGI, Censo 2020.
Saltillo: SEDATU-CONAPO-INEGI, Metrópolis de México 2020; IMPLAN Saltillo e Instituto de Geografía de la UNAM, vía Vanguardia (2026); CONAGUA, disponibilidad de los acuíferos 0505, 0510 y 0511 (corte 2022) y DOF del 20-abr-2015; Vanguardia (2022, 2023, 2025 y 2026); Posta (2026).
Metodología propia: la gráfica de gobiernos usa el año del arranque legal (permiso, rezonamiento, convenio o programa parcial) y el de conclusión real o esperada; los trienios dividen esos años entre tres; la mediana de los seis casos internacionales es 21.5 años. La calculadora es ilustrativa: cabecera pagada al inicio, interés compuesto durante la gestión y absorción lineal. Los 100 litros por habitante al día dividen 150 l/s entre 130,142 habitantes. Las cifras en libras y euros se dejan en su moneda original para no mezclar tipos de cambio de años distintos.