En Saltillo, tres de cada diez empleos formales están en la industria automotriz. En Cancún, casi tres de cada diez están en un hotel. En Xalapa, uno de cada dos está en el gobierno. Ninguna de esas tres ciudades produce "de todo un poco": cada una tiene una vocación, un grupo reducido de actividades en las que concentra su empleo muy por encima del promedio nacional. Y esa vocación es el dato que mejor anticipa qué tipo de inmueble tiene demanda real en cada plaza, mucho antes que el precio del terreno o la moda del producto.
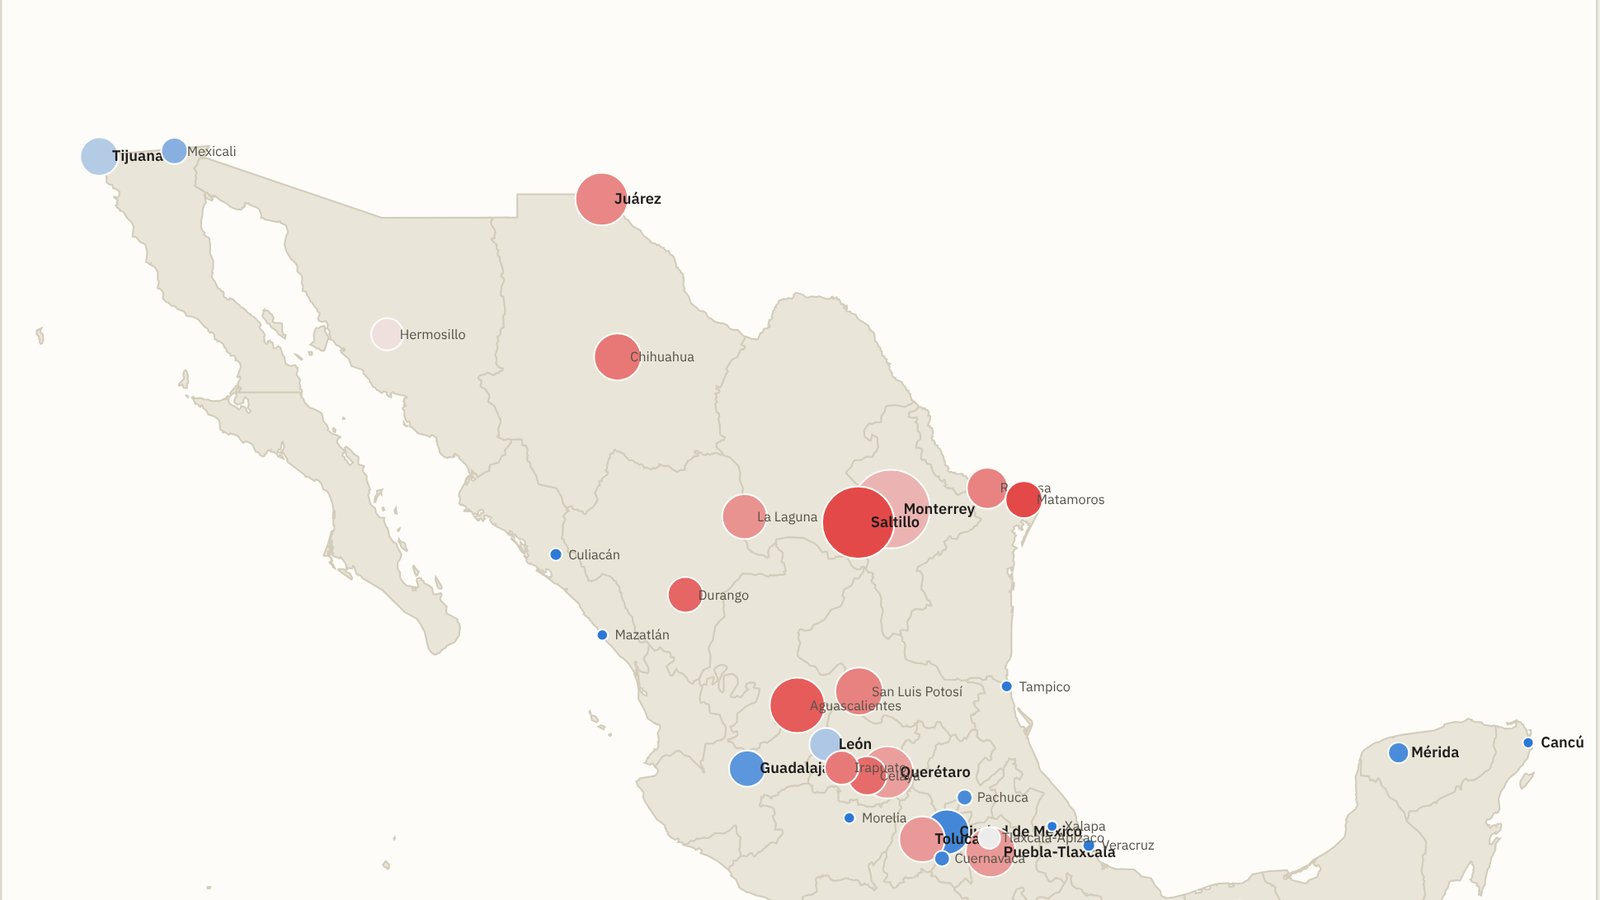
Este artículo hace tres cosas. Explica cómo se mide una vocación con un solo número. Muestra, con un mapa interactivo de 36 metrópolis y 39 sectores, dónde está esa especialización en México. Y argumenta por qué un desarrollador debería leer ese mapa antes de dibujar el primer edificio, incluyendo las trampas que el propio número esconde.
Cómo se mide una vocación: el cociente de localización
La herramienta se llama cociente de localización (LQ, por sus siglas en inglés) y es tan simple como poderosa. Toma el peso que un sector tiene en el empleo de una ciudad y lo divide entre el peso que ese mismo sector tiene en el empleo del país. Si el resultado es 1, la ciudad es un calco del promedio nacional. Si es 3, concentra tres veces más empleo en ese sector de lo que le "tocaría". Si es 0.3, lo tiene prácticamente ausente.
LQ = (empleo del sector en la metrópoli ÷ empleo total de la metrópoli) ÷ (empleo del sector en México ÷ empleo total de México)
Ejemplo real: la industria automotriz representa el 4.8% del empleo formal nacional. En Saltillo representa el 29.3%. El cociente es 29.3 ÷ 4.8 = 6.3: Saltillo está seis veces más especializada en automotriz que el país. Fuente: base propia sobre puestos de trabajo afiliados al IMSS, corte 31 de agosto de 2026. Los porcentajes nacionales son el agregado de las 36 metrópolis.Lo valioso del cociente es que neutraliza el tamaño. El comercio es el sector con más empleo en 28 de las 36 metrópolis del país, así que mirar los valores absolutos te diría que "todas las ciudades son ciudades comerciales", lo cual es cierto e inútil. El LQ descuenta lo que todas tienen y deja visible lo que distingue a cada una. Es la diferencia entre describir una ciudad y entenderla.
La trampa del número grande
Aquí está la primera lectura crítica, y es la que separa a quien usa el dato de quien lo cita. Un cociente alto mide especialización, no escala. Mexicali tiene el cociente de localización aeroespacial más alto de México, 31 veces el promedio nacional, y suena a capital aeroespacial del país. Pero ese sector emplea ahí a 10,135 personas: el 3.2% de su empleo formal. Villahermosa tiene un LQ de 30 en petróleo y gas con menos de 4,000 puestos. Querétaro, que se promociona como polo aeroespacial, tiene un LQ de 6.4 en el sector con 3,945 empleos, menos del 1% de su planta laboral.
Para un desarrollador inmobiliario eso cambia todo. La demanda de espacio no la genera el cociente, la genera la nómina: cuántas personas, con qué salario, en qué radio. Por eso en Urbiplus no leemos un número sino tres, siempre juntos:
| Metrópoli · sector | LQ (especialización) | % del empleo local (dependencia) | Empleos IMSS (escala) |
|---|---|---|---|
| León · cuero y calzado | 38.0 | 13.5% | 62,324 |
| Mexicali · aeroespacial | 31.0 | 3.2% | 10,135 |
| Villahermosa · petróleo, gas y petroquímica | 30.3 | 2.9% | 3,942 |
| Cancún · hoteles | 14.5 | 27.7% | 88,235 |
| Juárez · instrumentos médicos | 10.9 | 8.2% | 39,116 |
| Xalapa · gobierno (afiliado al IMSS) | 9.3 | 51.1% | 92,569 |
| Saltillo · automotriz | 6.3 | 29.3% | 102,237 |
| Ciudad de México · servicios profesionales y TI | 2.0 | 14.1% | 739,334 |
Los seis cocientes más altos del país no coinciden con los seis sectores que más espacio demandan. La fila de Saltillo, con un LQ "modesto" de 6.3, es la mayor concentración de empleo manufacturero en un solo sector de todo el mapa.
Léase así: el LQ dice en qué es distinta la ciudad; la participación dice cuánto depende de ello; el empleo absoluto dice cuánto espacio puede absorber. Un terreno industrial en Mexicali no se justifica con el LQ aeroespacial de 31; se justifica con los 46,560 empleos en salud y los 19,000 en instrumentos médicos que sí mueven nómina. Un proyecto de oficinas en Ciudad de México no necesita un LQ espectacular: con 739,000 personas en servicios profesionales, un cociente de 2 es un océano.
El mapa: 36 metrópolis, 39 sectores
El explorador de abajo es la base completa. Elige un sector y cada metrópoli se colorea según su cociente de localización; el tamaño del círculo es el empleo absoluto en ese sector, para que las dos lecturas convivan en la misma imagen. Haz clic en cualquier ciudad para ver su perfil completo de vocaciones, o abre la tabla para ordenar las 36 metrópolis. Los botones de arriba cargan las lecturas que comentamos en este artículo.
Explorador — cociente de localización por metrópoli y sector
36 metrópolis · 39 grupos de actividad · puestos de trabajo afiliados al IMSS, corte 31 de agosto de 2026. Color = especialización (LQ). Tamaño = empleo en el sector.
Dentro del mapa: menú de 39 sectores, clic en cualquier metrópoli, botón "Ver tabla" para ordenar las 36.Abrir en pantalla completa →
Seis arquetipos de ciudad y el producto que cada uno absorbe
Cuando se leen las 36 metrópolis completas, en lugar de sector por sector, el país se ordena en seis familias. No son etiquetas de marketing: salen de la participación del empleo manufacturero, del peso del gobierno, de los hoteles y de los servicios de alto salario en cada plaza. Cada arquetipo tiene un producto inmobiliario que absorbe, otro que se queda vacío y un riesgo estructural que ningún render disimula.
Plataforma exportadora
Más de un tercio del empleo formal en manufactura. Reynosa (62%), Juárez (59%), Matamoros (51%), Saltillo (51%), Celaya (45%), Tijuana (40%), San Luis Potosí, Toluca, Irapuato, Chihuahua, Aguascalientes, Tlaxcala-Apizaco, León, La Laguna, Mexicali. Índices salariales entre los más altos del país en la frontera y en Saltillo (110–117); más bajos en el Bajío textil y de calzado (81–89 en León, Irapuato, Tlaxcala y La Laguna).
Capital de servicios (con base industrial)
Ciudad de México (5.2 millones de puestos; LQ 2.3 en finanzas, 2.0 en servicios profesionales), Monterrey (1.9 millones; acero, electrodomésticos y maquinaria con LQ 2.4–2.7, pero 162,000 empleos en servicios profesionales), Guadalajara (1.6 millones; farmacéutica LQ 3.6, electrónica LQ 2.0) y Querétaro (590,000; el índice salarial más alto del grupo, 112, y 9.5% del empleo en servicios profesionales). Son las únicas plazas donde manufactura y servicios de alto salario coexisten a escala.
Ciudad de gobierno y educación
El empleo público afiliado al IMSS domina la base: Xalapa (51% del empleo formal, LQ 9.3), Oaxaca (32%), Morelia (25%), Tuxtla Gutiérrez (23%), Mérida (18%), Cuernavaca (12%). Educación e investigación con LQ de 2.5 a 3.8 en casi todas. Índices salariales bajos (79–88), con la excepción de Xalapa (121), donde el salario público pesa más que el privado.
Economía de visitantes
Cancún es la vocación más pura del país: hoteles 27.7% del empleo (LQ 14.5), transporte aéreo LQ 5.5, restaurantes 5.3%, construcción 14.1% del empleo formal. Acapulco (hoteles LQ 4.9, índice salarial 80, el más bajo del mapa) y Mazatlán (hoteles LQ 3.8, alimentos LQ 2.6) completan el grupo con mucha menos escala.
Energía y puerto
Villahermosa (petróleo y gas LQ 30, construcción 14.6% del empleo, comercio 34%), Tampico (energía y agua LQ 4.0, logística 12.1%) y Veracruz (acero LQ 4.8, logística 12.9% del empleo, 26,000 puestos en carga y almacenes). Son plazas de infraestructura más que de población: la vocación está en el flujo, no en el consumo.
Capital regional diversificada
Hermosillo (minería LQ 3.8, agropecuario 6.8% del empleo, electrónica 6.3%; valor agregado por habitante de $222,000, el cuarto del país), Culiacán (educación LQ 2.7, agro LQ 2.1, comercio 32% del empleo), Durango (minería LQ 6.4, madera y muebles LQ 5.1, automotriz 14%), Pachuca (educación LQ 3.1). Ninguna domina un sector; todas sirven a una región.
Dependencia: quién apuesta todo a una carta
La vocación es una ventaja hasta que se convierte en un solo punto de falla. Para medir eso usamos un índice de concentración (el mismo Herfindahl que se aplica a competencia de mercados, calculado aquí sobre la distribución del empleo entre los 39 sectores). A mayor índice, más depende la ciudad de pocos sectores; para un portafolio inmobiliario significa que la nave, la vivienda y el local comercial comparten el mismo ciclo y se vacían juntos.
Índice de concentración del empleo formal, por metrópoli
Las ocho metrópolis más concentradas y las ocho más diversificadas de las 36, con Saltillo como referencia (posición 11 de 36). Escala 0–100; a mayor valor, más empleo concentrado en pocos sectores.
Índice Herfindahl-Hirschman sobre la participación de cada uno de los 39 grupos de actividad en el empleo IMSS de la metrópoli, multiplicado por 100. Las metrópolis exportadoras de la frontera y del Bajío (Juárez, Tijuana, Mexicali, Querétaro, San Luis Potosí) son, contra la intuición, las más diversificadas: la manufactura domina, pero se reparte entre automotriz, electrónica, dispositivos médicos, maquinaria y electrodomésticos.
Dos lecturas salen de esa gráfica. La primera: las ciudades de gobierno y las turísticas son las más concentradas, no las industriales. La segunda, menos cómoda para quien vive en una plaza automotriz: la frontera diversificó dentro de la manufactura (Juárez reparte su empleo entre electrónica, dispositivos médicos, maquinaria y automotriz) mientras que Saltillo concentró en un solo sector. Ambas son plataformas exportadoras; su perfil de riesgo no es el mismo.
Saltillo, leída con sus propios números
Urbiplus opera desde Saltillo, así que aplicamos el filtro en casa. El perfil es contundente: 102,237 empleos automotrices (LQ 6.3), electrodomésticos LQ 4.7, maquinaria LQ 2.4, acero LQ 2.4. Un 31.6% de la población tiene un empleo formal, una de las tasas más altas del país: solo Querétaro y Monterrey la superan. El índice salarial es 117, el segundo más alto de las 36 metrópolis. Y el valor agregado por habitante es de $425,000 pesos, el más alto del país y casi el doble del de Monterrey. Pocas ciudades mexicanas generan tanta riqueza por persona.
La otra mitad del perfil es la que un render no muestra. Los servicios profesionales tienen un LQ de 0.59 y un índice salarial de 78; los servicios financieros, 0.27; el sector inmobiliario y de alquiler, 0.48; los hoteles, 0.20. La ciudad produce riqueza industrial y la administra, la asegura y la hospeda en otra parte, casi siempre en Monterrey. Esa brecha admite dos lecturas honestas: es demanda latente (la nómina existe, el producto no) o es ausencia estructural (el servicio se compra a 80 kilómetros y seguirá comprándose ahí). Nuestra tesis es que la respuesta cambia por producto. La vivienda en renta de ingreso medio-alto y el comercio de servicios al trabajador industrial son demanda latente comprobable. Las oficinas corporativas, no todavía: sin un sector de servicios con masa salarial, el producto llega antes que el inquilino.
Lo que el mapa no te dice (y te puede costar)
- Mide empleo formal, no empleo. La base es IMSS. En Oaxaca, Acapulco o Tuxtla la informalidad supera la mitad de la ocupación real; el mapa subestima el comercio y los servicios populares y sobreestima el peso relativo del gobierno. Para producto de vivienda económica, ese empleo invisible es parte de la demanda.
- Es una fotografía, no una película. El cociente de agosto de 2026 no dice si la especialización crece o se erosiona. Una plaza con LQ 4 en caída es más peligrosa que una con LQ 2 en ascenso. La variación a tres años es la siguiente capa que se construye sobre esta base.
- "Gobierno" significa gobierno afiliado al IMSS. Son los gobiernos estatales y municipales que cotizan en el IMSS; el empleo federal cotiza en el ISSSTE y no aparece. El 51% de Xalapa es, en realidad, una subestimación del peso público en esa ciudad.
- Especialización no es rentabilidad. León tiene el LQ más alto de todo el mapa (38 en cuero y calzado) y uno de los índices salariales más bajos (81). Un cociente altísimo en un sector de bajo salario produce una ciudad muy especializada en demanda de bajo poder adquisitivo. El producto correcto ahí es muy distinto del de Saltillo, con una sexta parte del cociente y un salario 45% mayor.
- La metrópoli promedia a sus barrios. El LQ de Ciudad de México o Monterrey es una media de submercados que no se parecen entre sí. Sirve para decidir en qué ciudad entrar; la esquina se decide con datos a nivel de AGEB y de corredor, que es la segunda capa del análisis.
Cómo lo usamos: el filtro en cinco pasos
- Arquetipo antes que terreno. Clasificamos la metrópoli en una de las seis familias. Eso descarta de entrada entre un tercio y la mitad de los productos posibles, antes de gastar una hora en un levantamiento.
- Los tres números del sector ancla. LQ, participación y empleo absoluto del sector que domina la plaza. Si el LQ es alto pero el empleo absoluto es pequeño, el sector es marca de la ciudad, no demanda de espacio.
- Masa salarial, no solo empleo. Cruzamos el empleo del sector con su índice salarial. Define el ticket del producto: una ciudad con 100,000 empleos a índice salarial 117 soporta vivienda en renta de ingreso medio-alto; la misma cifra a índice 81, no.
- Correlación del portafolio. Leemos el índice de concentración y preguntamos qué fracción de la demanda del proyecto depende del mismo ciclo que el resto de la ciudad. En plazas concentradas diseñamos producto con rotación y salida; en plazas diversificadas podemos tomar producto de ciclo largo.
- Los sectores en blanco. Los cocientes menores a 0.5 son la lista de lo que la ciudad no tiene. Cada uno se clasifica como demanda latente o ausencia estructural con una sola pregunta: ¿existe ya la nómina que lo pagaría? Si existe, es la oportunidad asimétrica del mapa. Si no, es un render.
"El terreno no dicta el producto; lo dicta la vocación de la ciudad que lo rodea. Primero se lee el mapa industrial, después se dibuja el edificio."
¿Tiene un terreno o un producto en evaluación? Urbiplus aplica este filtro, con la base de 36 metrópolis y la capa de submercado, antes de cualquier estudio de mercado convencional. El resultado es una tesis de producto defendible frente a un comité de inversión.
Conocer el servicioCociente de localización (location quotient) calculado sobre una base propia de puestos de trabajo afiliados al IMSS (datos abiertos, corte al 31 de agosto de 2026), agregados a 36 áreas metropolitanas y 39 grupos de actividad económica construidos a partir de las clases de actividad del IMSS. LQ = participación del sector en el empleo de la metrópoli ÷ participación del sector en el empleo agregado de las 36 metrópolis. Índice salarial = salario base de cotización promedio de la metrópoli o del sector respecto al promedio nacional (100). Valor agregado por habitante: INEGI, Censos Económicos 2024, sobre población estimada 2023. Índice de concentración: Herfindahl-Hirschman sobre participaciones sectoriales del empleo, ×100.
La supresión por confidencialidad en clases IMSS de cuatro dígitos puede registrar cero empleo donde sí existe actividad. Base construida para el proyecto editorial La secuencia de ciudades. Mapa interactivo alojado en la infraestructura propia de Urbiplus; se actualiza con cada corte mensual del IMSS.